

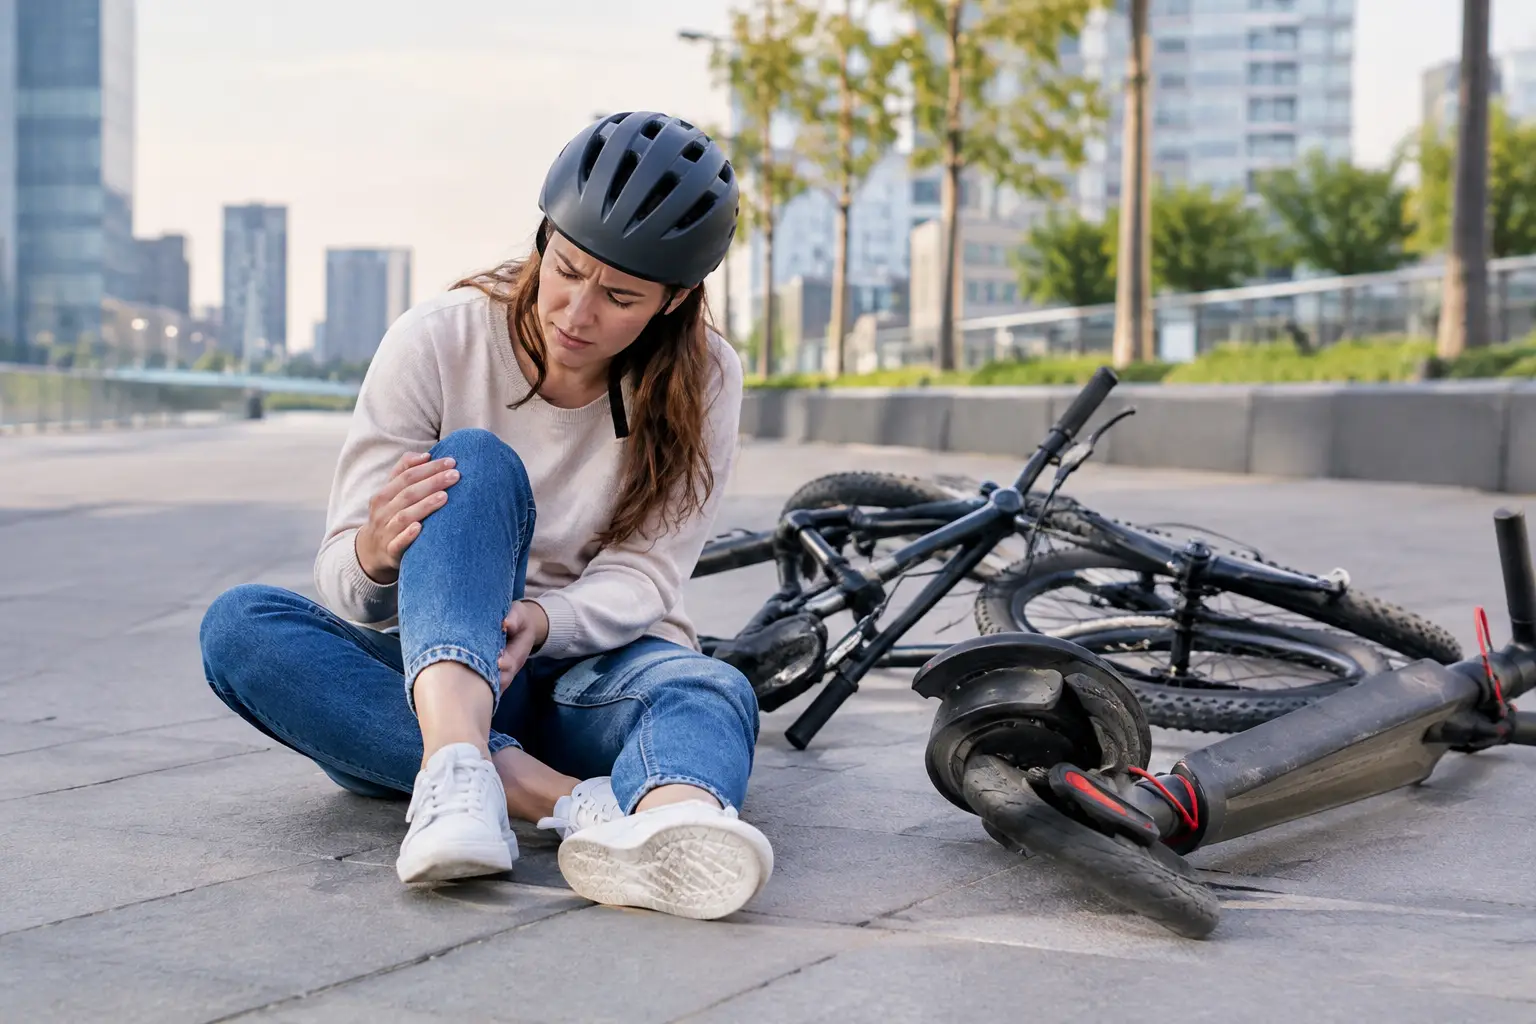
Prasklý karbonový rám po pádu, ulomená přehazovačka na trailu nebo sražený chodec, který skončí v péči lékaře. Všechny tyhle situace mohou začít jednou nepovedenou vteřinou, ale finančně jsou úplně jinde. Havarijní versus odpovědnost není pojišťovací slovíčkaření. Je to rozdíl mezi ochranou vašeho kola a ochranou vaší peněženky ve chvíli, kdy škodu utrpí někdo jiný.
Pokud jezdíte na kole, e-biku, koloběžce nebo elektrokoloběžce pravidelně, vyplatí se znát obě strany. Jedna řeší vaši techniku: rám, vidlici, motor, baterii, displej i další výbavu. Druhá nastupuje, když při jízdě nechtěně způsobíte škodu někomu dalšímu. A ano, v reálném životě se mohou hodit obě.
Havarijní versus odpovědnost: komu vznikla škoda?
Nejsnazší orientace je jednoduchá: dívejte se na to, co bylo poškozené a komu to patří.
Havarijní pojištění chrání vaše vlastní kolo nebo jiné pojištěné vozítko. Když s e-bikem spadnete na mokrých kořenech, někdo vám převrhne kolo opřené před kavárnou nebo vám při přepravě poškodí drahou vidlici, řešíte škodu na svém majetku. Právě tady dává havarijní krytí smysl.
Pojištění odpovědnosti naopak řeší škodu, kterou způsobíte třetí osobě. Může jít o odřené auto při manipulaci s kolem, rozbitý telefon chodce, poškozené zaparkované kolo nebo újmu na zdraví po kolizi. Nechrání tedy vaši vlastní baterii ani rám. Chrání vás před tím, aby náklady za cizí škodu šly celé z vašeho účtu.
Představte si dvě běžné situace. Na singletracku špatně vyberete stopu, spadnete a poškodíte svůj e-bike za desítky tisíc. To je havarijní škoda. O pár dní později při cestě městem prudce zabrzdíte, jezdec za vámi to neustojí a poškodí si kolo. Tam už přichází na řadu odpovědnost.
Co kryje havarijní pojištění kola a e-biku
Havarijní pojištění dává klid hlavně majitelům vybavení, u kterého jedna nehoda znamená drahou opravu. U moderního e-biku často nejde o „jen kolo“. Motor, baterie, řídicí jednotka, displej, odpružení a karbonové díly mají cenu, která umí překvapit i zkušeného jezdce.
Konkrétní rozsah vždy určuje sjednaná varianta a pojistné podmínky, ale havarijní krytí typicky míří na krádež, vandalismus, havárii nebo poškození při pádu. Rozhodující je, zda je daná situace v pojištění zahrnutá a jak jste dodrželi pravidla zabezpečení či péče o věc.
Tohle je důležité hlavně u krádeže. Kolo zamčené za přední kolo tenkým lankem není stejná situace jako správně zabezpečený rám kvalitním zámkem. U pojištění proto nehleďte jen na cenu ročního pojistného. Zjistěte si, jaké zabezpečení se vyžaduje doma, ve sklepě, na nosiči auta i venku před obchodem.
Havarijní krytí oceníte také tam, kde se jezdí naplno. Bikepark, downhillová trať nebo technický trail nejsou kancelářská chodba. Pád občas přijde i jezdci, který má techniku v ruce. Pokud jezdíte právě taková místa, ověřte si předem, zda je pro ně potřeba připojištění nebo zvláštní nastavení krytí. Není důvod platit za ochranu, která končí přesně tam, kde vás jízda baví nejvíc.
Co havarijní pojištění obvykle nevyřeší
Pojištění není servisní program pro běžné opotřebení. Sjeté destičky, vytahaný řetěz, staré pláště nebo postupně slábnoucí baterie nejsou náhlá škoda. Stejně tak záleží na výlukách, spoluúčasti a způsobu používání vozítka.
Praktické pravidlo zní: havarijní pojištění je na nečekaný průšvih, ne na plánovanou údržbu. Čím dražší a lépe vybavené kolo máte, tím víc se vyplatí porovnat maximální limit, rozsah krytí jednotlivých komponentů a podmínky při krádeži.
Kdy pomůže pojištění odpovědnosti
Odpovědnost bývá podceňovaná, protože nehledíte na vlastní škodu, ale na škodu, kterou můžete způsobit. Jenže na cyklostezce, v provozu i v pěší zóně sdílíte prostor s lidmi, auty a dalšími jezdci. A následky nemusí končit promáčklinou na blatníku.
Stačí, aby dítě na kole vyjelo bez rozhlédnutí mezi zaparkovaná auta. Nebo abyste na elektrokoloběžce zavadili o člověka s nákupem, který upadne a zraní se. Vedle škody na věci se pak mohou objevit náklady na léčbu, náhrada ušlého výdělku nebo jiné oprávněné nároky. Ty se mohou vyšplhat výrazně výš než cena poškozeného kola.
Odpovědnost je proto rozumná i pro opatrné jezdce. Nejde o to, že byste jezdili bezohledně. Jde o to, že nečekanou chybu může udělat kdokoli: vy, dítě vedle vás, řidič auta při odbočování i pes vyběhnuvší zpoza rohu.
U elektrokoloběžek a výkonnějších strojů si navíc vždy ověřte aktuální pravidla pro konkrétní typ vozidla a jeho provoz. Právní režim, povinnosti i možnosti pojištění se mohou lišit podle parametrů vozítka. Nespoléhejte na to, že každá koloběžka se automaticky posuzuje stejně jako běžné jízdní kolo.
Nestačí mi odpovědnost z domácnosti?
Možná už odpovědnost máte jako součást pojištění domácnosti nebo občanské odpovědnosti. To může být skvělý základ, ale neznamená to automaticky, že pokrývá každou situaci při jízdě. Rozsah záleží na konkrétní smlouvě, limitech, výlukách i na tom, jaké vozítko používáte.
Zkontrolujte si především výši limitu, územní platnost a výluky související s provozem dopravních prostředků. Pokud jezdíte do zahraničí, vozíte děti ve vozíku nebo denně kličkujete městem na e-koloběžce, pár minut nad pojistnými podmínkami vám může ušetřit hodně nepříjemné překvapení.
A hlavně: odpovědnost z domácnosti nenahradí havarijní pojištění vašeho kola. Když vám někdo ukradne e-bike ze stojanu nebo si při pádu zničíte vidlici, odpovědnost za cizí škody vám s opravou vlastního stroje nepomůže.
Jak vybrat krytí podle toho, jak jezdíte
Pro městského dojížděče je často největším rizikem krádež, nehoda v hustém provozu a poškození při parkování nebo přepravě. U něj dává velký smysl spojit ochranu vlastního kola s odpovědností vůči ostatním.
Trailový jezdec bude řešit hlavně pád, drahé komponenty a rozsah pro sportovní jízdu. Rodina s cyklovozíkem zase ocení, když myslí na cenu celé sestavy i na možné škody kolem dětí a provozu na stezkách. A majitel prémiového e-biku by si měl pohlídat, že pojistná částka opravdu odpovídá aktuální hodnotě kola včetně motoru, baterie a příslušenství.
Nejlevnější pojistka není automaticky nejlepší. Při výběru si projděte čtyři věci: co přesně chrání, do jaké částky, jaká je spoluúčast a jak funguje zabezpečení proti krádeži. Teprve potom má smysl porovnávat cenu.
BIKEPLAN staví krytí právě kolem toho, co na kole skutečně vozíte a používáte, od rámu a pohonu přes odpružení až po motor, baterii nebo displej. Nabídku si můžete spočítat online během pár minut. Žádné obcházení poboček, jen jasný přehled, za co platíte. Spočítat pojištění se vyplatí ještě předtím, než vyrazíte na další vyjížďku.
Jedna jízda, dvě různé jistoty
Havarijní pojištění a odpovědnost nejsou soupeři. Každé řeší jiný moment, který se může stát cestou do práce, na rodinném výletě i při víkendovém honění segmentů. Jedno drží záda vašemu kolu, druhé vám kryje záda před nároky ostatních.
Jestli máte stroj, jehož oprava by bolela víc než odřený loket, a jezdíte mezi lidmi, dává kombinace obou ochran velmi praktickou logiku. Pak můžete řešit stopu, vítr do zad a radost z jízdy, a případné trable nechat na pojištění.
Autor článku
Vydáno: 29/10/2026