

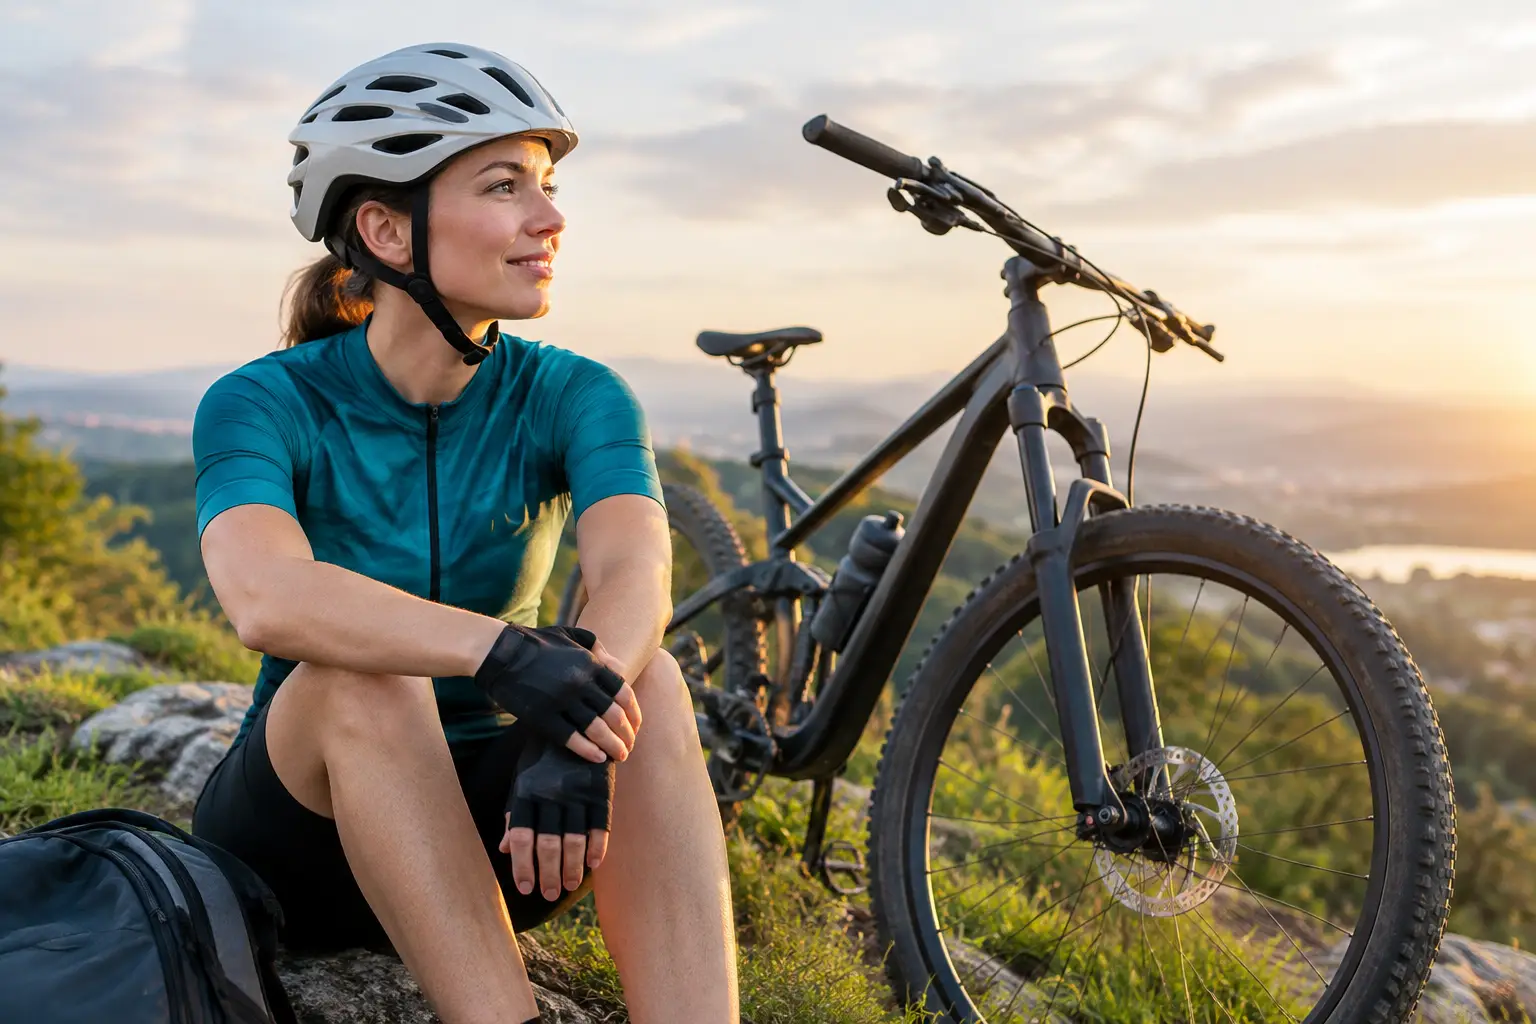
Kolo za pár desítek tisíc, elektrokolo s baterií za polovinu jeho ceny, karbonová kola, vidlice, displej nebo vozík pro děti. Stačí jedna nešikovná chvilka ve městě, pád na trailu nebo prázdný stojan před kavárnou a radost z jízdy se rychle mění v nepříjemnou položku na účtu. Cyklistické pojištění dává smysl právě ve chvíli, kdy nechcete podobné situace platit celé ze svého.
Nejde přitom jen o závodní speciály. Hodnotu mají i dobře vybavená městská kola, koloběžky, elektrokola a dětské vozíky. A čím víc jezdíte, tím víc příležitostí dostává smůla. Pojištění nemá nahradit opatrnost, ale podržet vás, když opatrnost nestačí.
Co by mělo cyklistické pojištění pokrýt
Dobře nastavené pojištění kola stojí na dvou věcech: na krádeži a na poškození. První riziko zná každý, kdo někdy zamykal kolo u nádraží, před kanceláří nebo na zahradě. Druhé bývá podceňované, dokud nepřijde kontakt s autem, pád ze stojanu, nehoda při přepravě nebo nepovedený průjezd kamenitou pasáží.
U dražšího kola se dívejte na krytí jako na celek. Rám sice tvoří základ, ale při škodě se často řeší mnohem víc. U elektrokola mohou vysoké náklady znamenat motor, baterii a displej. U horského kola zase odpružení, zapletená kola, brzdy, řazení a pohon. Když pojištění mluví jen obecně o kole, ověřte si, zda se vztahuje i na tyto součásti a na běžné příslušenství.
Smysluplná ochrana řeší hlavně tyto položky:
- rám, vidlici, kola, brzdy, řazení a pohon,
- odpružení, teleskopickou sedlovku a další drahé komponenty,
- motor, baterii, nabíječku a displej u elektrokola,
- světla, nosič, brašny, cyklopočítač nebo dětský vozík podle nastavení smlouvy.
Rozhodující není jen seznam dílů, ale také pojistný limit. Když má vaše elektrokolo hodnotu 90 000 Kč a ochrana končí výrazně níž, rozdíl po škodě zůstane na vás. U dražších strojů, kde se cena snadno přehoupne přes sto tisíc, se proto vyplatí hlídat možnost vyššího krytí. BIKEPLAN například staví pojištění přímo na ochraně cyklistické a mikromobilitní výbavy až do 400 000 Kč.
Krádež: rozhoduje i to, jak kolo zabezpečíte
Pojištění není volná vstupenka k tomu nechat kolo přes noc opřené před domem. Každé pojištění mívá pravidla pro zabezpečení a právě tady vzniká nejvíc zbytečných nedorozumění. Pokud necháte kolo ve společné kočárkárně, ve sklepě, v garáži nebo na ulici, podmínky se mohou lišit.
Typicky se řeší, zda bylo kolo uzamčené kvalitním zámkem, zda byl prostor uzavřený a zda šlo o překonání překážky, ne jen o prosté odvezení nezajištěného kola. Než smlouvu sjednáte, zjistěte si, co přesně je vyžadováno při parkování venku i doma. Výraz „uložené ve sklepě“ sám o sobě neznamená automatickou ochranu.
Praktický základ? Používejte odolný zámek, zamykejte rám k pevnému bodu a nenechávejte baterii ani snadno odnímatelný displej na elektrokole tam, kde je lze bez námahy vzít. Nejde o buzeraci. Je to pár minut navíc, které může rozhodnout mezi vyřešenou škodou a dlouhým vysvětlováním.
Hodí se také uložit doklad o koupi, výrobní číslo rámu a aktuální fotky kola. Pokud jste později měnili kola, pohon nebo vidlici, schovejte i účtenky za významné úpravy. Při řešení škody pak nemusíte lovit informace ve starých e-mailech a složkách.
Poškození nečeká jen na silnici
Představa, že poškození hrozí hlavně závodníkům v downhillu, je mimo. Městské kolo může spadnout při nakládání do auta. Elektrokolo se může poškodit při přepravě na nosiči. Silničář potká štěrk v zatáčce, biker mokrý kořen a rodina s vozíkem nešikovný obrubník. Kolo je stroj, který má jezdit, ne stát pod dekou, a používání s sebou nese riziko.
Právě proto si přečtěte, jak pojištění pracuje s pádem, nárazem, dopravní nehodou a poškozením při přepravě. Důležité je rozlišit náhlou nehodu od běžného opotřebení. Sjeté destičky, vytahaný řetěz nebo unavené pláště jsou servisní realita, ne pojistná událost. Když ale po pádu praskne karbonový rám nebo se poškodí vidlice, jde o úplně jinou situaci.
Specifickou kapitolou jsou traily, singletracky, bikeparky a downhillové tratě. Tam kolo dostává zabrat přesně tak, jak má, ale standardní pojištění nemusí automaticky počítat s jízdou ve speciálních areálech. Pokud jezdíte pravidelně do bikeparku nebo vyrážíte na enduro výlety, hledejte možnost připojištění pro tento styl jízdy. Jinak můžete zjistit limit ochrany až ve chvíli, kdy už ležíte vedle rozbitého kola.
Nezapomeňte na odpovědnost za škodu
Majetkové pojištění chrání vaše kolo. Odpovědnost chrání vás ve chvíli, kdy škodu způsobíte někomu jinému. A i tady dokáže jízda přinést situace, které začnou banálně a končí draze.
Stačí srazit chodce na stezce, škrábnout zaparkované auto řídítky nebo při jízdě na elektrokoloběžce poškodit cizí věc. Léčba, opravy a náhrada dalších škod mohou jít do desítek či stovek tisíc korun. Někteří lidé mají odpovědnost zahrnutou v pojištění domácnosti, jiní ne. Vyplatí se to ověřit, ne hádat.
Pokud takové krytí nemáte nebo chcete řešení navázané přímo na svou jízdu, může být připojištění odpovědnosti rozumný doplněk. Ne proto, že byste čekali problém na každé vyjížďce, ale proto, že provoz ve městě i na sdílených stezkách umí překvapit během vteřiny.
Jak vybrat pojištění podle toho, jak jezdíte
Nejlepší pojištění není nutně to nejlevnější. Je to takové, které odpovídá hodnotě stroje, místům, kde ho necháváte, a stylu jízdy. Pro dojíždění po městě bude zásadní krádež z veřejného prostoru a odpovědnost. Pro majitele e-biku je klíčové, aby pojistná částka počítala s baterií, motorem a elektronikou. Pro trailového jezdce zase rozhoduje poškození při aktivní jízdě a případné krytí bikeparků.
Při porovnávání se nenechte ukolébat jediným číslem v měsíční platbě. Podívejte se na pojistný limit, spoluúčast, způsob zabezpečení, územní platnost a výluky. Zajímejte se také o to, zda se hodnota kola určuje podle dokladu o koupi, aktuální ceny nebo jiného pravidla. U vybaveného kola může být rozdíl zásadní.
Online sjednání má výhodu v rychlosti, ale neznamená bezhlavé odklikávání. Vezměte si k ruce doklad o ceně, seznam dražších komponentů a chvíli přemýšlejte, kde kolo nejčastěji parkuje. Pak můžete spočítat pojištění během pár minut a vyjet s daleko klidnější hlavou.
Kdy se vám pojištění pravděpodobně vyplatí
Pokud vlastníte kolo nebo elektrokolo, jehož ztráta či oprava by citelně zasáhla rozpočet, odpověď je dost často jednoduchá. Platí to zvlášť pro lidi, kteří jezdí denně, bydlí ve městě, parkují ve společných prostorách, převážejí kola autem nebo mají stroj osazený drahými komponenty.
Naopak u staršího kola s nízkou hodnotou může být rozumnější investovat do lepšího zámku a pravidelného servisu. Záleží na ceně, okolnostech i vašem vztahu k riziku. Pojištění není povinná výbava jako helma, ale u hodnotnějšího kola může být stejně praktické.
Než příště vyrazíte na ranní cestu do práce nebo víkendový singletrack, udělejte si malý test: Kdyby vaše kolo dnes zmizelo nebo se vážně poškodilo, mohli byste ho bez stresu nahradit? Pokud ne, nechte starosti na pojištění a nechte si to lepší: chuť šlápnout do pedálů.
Autor článku
Vydáno: 19/11/2026